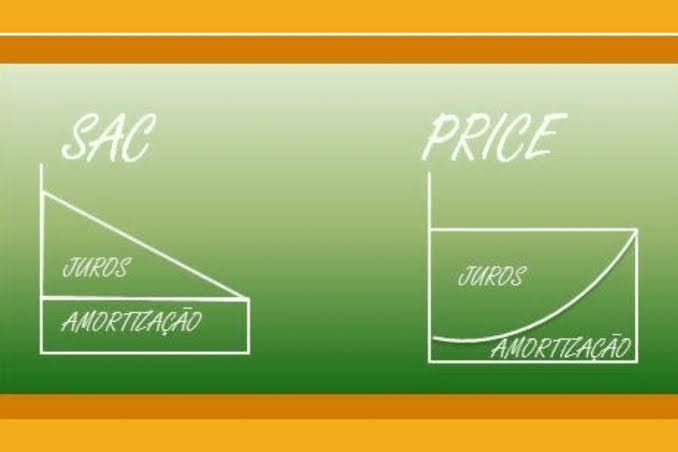
SAC e Price são sistemas de amortização: formas de organizar a devolução do valor emprestado. Para comparar propostas, é importante distinguir a parte que reduz a dívida da parte destinada aos juros.
Como funciona o SAC?
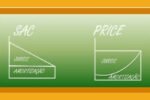
No Sistema de Amortização Constante, a parcela de amortização é constante no cálculo básico, sem atualização monetária. Como os juros incidem sobre um saldo que diminui, a soma de amortização e juros tende a cair ao longo do prazo.
A prestação inicial costuma ser maior que na Price quando valor financiado, prazo e taxa são iguais. Isso precisa caber no orçamento desde o começo.
Como funciona a Price?
Na Tabela Price, a soma de amortização e juros permanece constante no modelo com taxa fixa e sem atualização monetária. No início, uma parte maior dessa prestação vai para juros; depois, a amortização ganha espaço.
Isso não significa que o boleto habitacional ficará necessariamente igual até o fim. Indexadores, seguros e outros encargos previstos no contrato podem alterar o desembolso.
Um exemplo para entender
Exemplo matemático hipotético: considere R$ 120 mil financiados em 120 meses, a juros de 1% ao mês, sem correção, seguros ou tarifas.
- No SAC, a amortização é de R$ 1 mil por mês. A primeira prestação é de R$ 2.200 e a segunda, de R$ 2.190.
- Na Price, a prestação calculada é de aproximadamente R$ 1.721,65. No primeiro mês, R$ 1.200 correspondem a juros e cerca de R$ 521,65 reduzem a dívida.
Os números servem apenas para explicar os sistemas; não são uma proposta comercial.
Qual escolher?
Com o mesmo valor, taxa e prazo, sem antecipações nem correções, o SAC resulta em menos juros totais porque reduz o saldo mais rapidamente. Mas a escolha também depende da renda disponível e das condições oferecidas.
Solicite as duas simulações com parâmetros iguais. Compare prestação inicial, evolução do saldo, prazo, CET, seguros e indexador. Escolher apenas pela menor primeira parcela pode esconder diferenças importantes no custo e no esforço mensal.
Converse com a CRED Imob
Fale com a equipe da Revista CRED Imob para orientação inicial sobre seu imóvel e os próximos passos da negociação.
Conteúdo informativo. Condições de crédito dependem da instituição financeira, da modalidade e da análise do comprador e do imóvel.
Fontes oficiais
- CAIXA — indexadores e sistemas de amortização
- Banco Central — cálculo de financiamento pela Tabela Price
Conteúdo pesquisado
e revisado por:
Felipe Mendes
Corretor de Imóveis
CRECI 26930f