A menor taxa de juros anunciada não garante, sozinha, o financiamento mais econômico. Para comparar propostas, é necessário observar o Custo Efetivo Total, conhecido como CET, e as demais condições do contrato.
Qual é a diferença?
Os juros remuneram o dinheiro emprestado. O CET reúne, em uma taxa anual, os custos considerados na operação na data do cálculo, incluindo juros, tarifas, tributos, seguros e outras despesas vinculadas ao crédito, conforme as condições contratadas.
Por isso, duas propostas com juros parecidos podem apresentar CETs diferentes. Uma taxa de juros menor pode ser acompanhada de outros encargos que alteram o resultado.
Peça o demonstrativo
A Resolução CMN nº 4.881 determina a informação do CET e a apresentação de seu demonstrativo antes da contratação. Esse documento permite visualizar os componentes da operação e os valores considerados.
Não se limite a uma frase como “a parcela cabe no bolso”. Solicite a proposta detalhada e guarde uma cópia para comparar.
O CET prevê toda mudança futura?
Não. Referenciais que variam ao longo do contrato, como taxas flutuantes e índices de preços, não entram no cálculo do CET da mesma maneira que os encargos conhecidos: devem ser informados separadamente no demonstrativo, conforme a norma.
Assim, o CET não é uma promessa de custo final imutável. Verifique qual indexador foi contratado, como ele afeta o saldo e quais despesas podem variar.
Como fazer uma comparação útil?
- Use o mesmo valor financiado e o mesmo prazo.
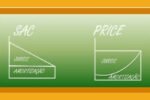
- Confira o sistema de amortização e o indexador.
- Compare CET anual, seguros, tarifas e valores das prestações.
- Identifique condições associadas a descontos na taxa.
- Observe a soma das parcelas apresentada e suas premissas.
Se uma proposta tiver prazo maior, a prestação poderá ser menor sem que o custo total também seja. Se os indexadores forem diferentes, comparar apenas os CETs será insuficiente.
Decida com o orçamento completo
Separe também as despesas da aquisição e da manutenção do imóvel. O demonstrativo do financiamento não substitui o planejamento de mudança, condomínio, tributos e reserva financeira. Uma boa comparação precisa mostrar o compromisso que você conseguirá sustentar.
Converse com a CRED Imob
Fale com a equipe da Revista CRED Imob para orientação inicial sobre seu imóvel e os próximos passos da negociação.
Conteúdo informativo. Condições de crédito dependem da instituição financeira, da modalidade e da análise do comprador e do imóvel.
Fontes oficiais
Conteúdo pesquisado
e revisado por:
Felipe Mendes
Corretor de Imóveis
CRECI 26930f